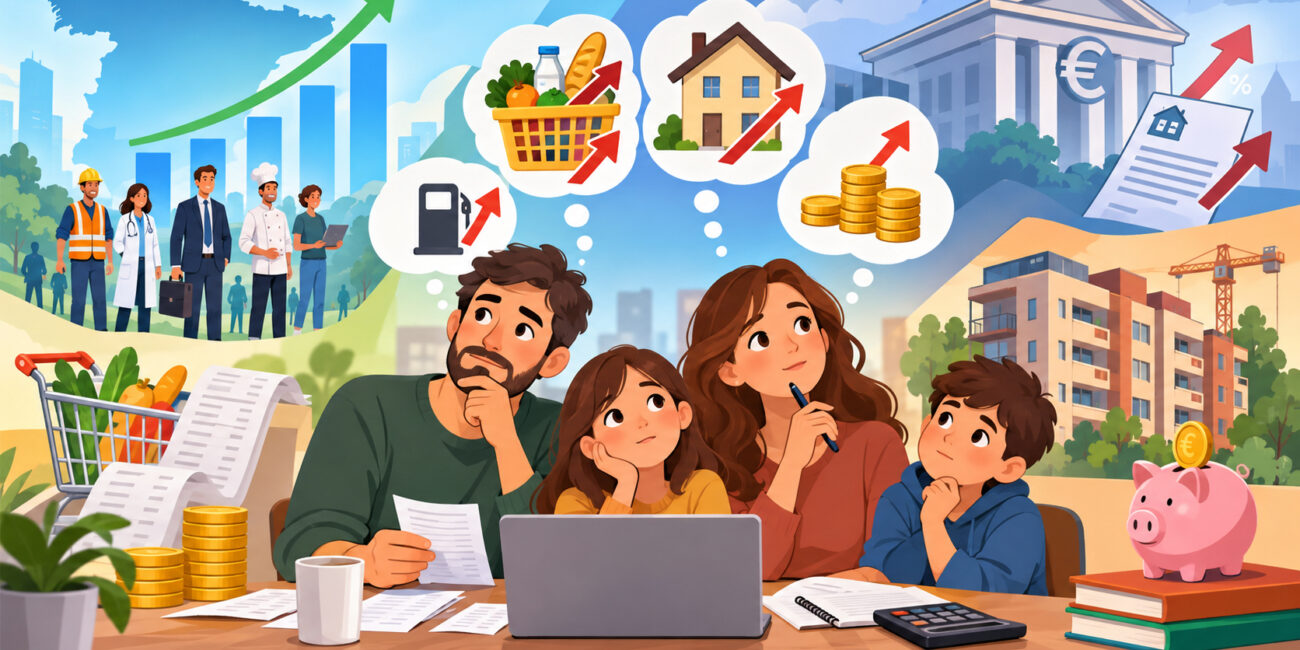

España sigue creciendo y creando empleo. Sin embargo, muchas familias continúan haciendo cuentas para llegar a final de mes. La compra cuesta más, acceder a una vivienda exige un esfuerzo mayor y ahorrar sigue siendo complicado. ¿Cómo puede mejorar la economía mientras nuestro presupuesto se estrecha?
Para entenderlo hay que mirar varios indicadores. El crecimiento nos dice cuánto produce un país; el empleo, cuántas personas tienen trabajo; y la inflación, cómo evolucionan los precios. La situación de cada hogar depende de la relación entre sus ingresos y sus gastos.
Según el Instituto Nacional de Estadística (INE), el producto interior bruto (PIB) español creció un 2,6 % en el segundo trimestre de 2026 frente al mismo periodo del año anterior. Este dato mide el aumento de la actividad descontando el efecto de los precios.
Una economía que produce más puede generar oportunidades de empleo, inversión y negocio. Pero ese crecimiento llega de forma diferente a cada familia. Conseguir un trabajo, recibir una subida de sueldo o tener que afrontar un gasto importante, puede cambiar por completo la experiencia de un hogar.
El empleo ofrece una señal favorable. La Encuesta de Población Activa del segundo trimestre registró 510.200 ocupados más que un año antes y una tasa de paro del 9,87 %. Aun así, cerca de 2,5 millones de personas seguían desempleadas.
Para quien encuentra trabajo, la mejora puede ser inmediata. Para quien mantiene los mismos ingresos, el cambio más visible puede estar en lo que paga por sus compras habituales.
Aquí entra en juego la inflación. El IPC de septiembre, publicado el 14 de octubre, situó la subida anual de los precios en el 4,9 %. Eso significa que, de media, los bienes y servicios incluidos en este indicador costaban un 4,9 % más que un año antes.
Podemos verlo con un ejemplo. Si unos gastos mensuales de 1.500 euros aumentaran exactamente en esa proporción, pasarían a 1.573,50 euros. Mantener las mismas compras exigiría 73,50 euros adicionales cada mes.
Es una simulación: el aumento real depende de lo que consuma cada familia. Quien necesita el coche a diario puede notar especialmente el encarecimiento del combustible. Otros hogares pueden sufrir más por la alimentación o los recibos.
También conviene aclarar una confusión frecuente: que la inflación baje no significa que los precios vuelvan a su nivel anterior. Si pasa del 4 % al 2 %, siguen aumentando, aunque más despacio. Para recuperar capacidad de compra también necesitamos que mejoren nuestros ingresos.
La vivienda añade otra dificultad. Según el INE, sus precios aumentaron un 12,2 % interanual en el segundo trimestre de 2026. Este indicador recoge la evolución de las compraventas de vivienda libre; no mide los alquileres.
Para quien está ahorrando para comprar su primera casa, una subida del precio puede alejar ese objetivo. Necesitará reunir más dinero o solicitar una financiación mayor, si puede acceder a ella.
La situación es distinta para quien ya tiene una vivienda en propiedad. Su patrimonio puede aumentar de valor sin que eso le proporcione más dinero para pagar los gastos del mes. Tener un inmueble más valioso y disponer de mayor capacidad de gasto son cosas diferentes.
Además del precio de compra, importa cuánto cuesta financiarla. En septiembre, el Banco Central Europeo subió sus tipos oficiales en 0,25 puntos porcentuales para hacer frente a las presiones inflacionistas.
Los tipos oficiales influyen en los intereses de préstamos y depósitos, aunque el efecto depende de cada producto y contrato. En una hipoteca variable, por ejemplo, habrá que observar la evolución del índice de referencia y cuándo corresponde revisar la cuota.
Un cálculo ayuda a entender su importancia. Para una hipoteca con 150.000 euros pendientes, 25 años por delante y cuotas mensuales constantes, un interés nominal anual del 3 %, supone pagar unos 711 euros al mes. Con un interés del 4 %, la cuota se acercaría a 792 euros.
La diferencia ronda los 80 euros mensuales, unos 965 euros al año. Este ejemplo, que excluye comisiones, seguros y otros gastos, muestra cuánto puede cambiar un presupuesto por una subida de un punto porcentual en el interés.
¿Qué podemos esperar de 2027? Las previsiones disponibles apuntan a que España seguirá creciendo, aunque con menor intensidad. El Banco de España estima un avance del PIB del 2,2 % para el próximo año, mientras que Funcas prevé un 1,8 %.
Ambas instituciones esperan una desaceleración. Crecer menos sigue significando un aumento de la actividad, pero puede traducirse en un ritmo menor de creación de empleo y de oportunidades de negocio. La evolución de la energía y las tensiones internacionales pueden modificar estas previsiones.
Para una familia, prepararse empieza por conocer cuánto dinero queda después de pagar los gastos habituales. Ese margen permite valorar si una compra puede esperar, qué cuota resulta asumible y cuánto reservar para un imprevisto.
Antes de pedir un préstamo, merece la pena revisar el coste total y comprobar cómo quedaría el presupuesto si los ingresos bajaran temporalmente. Al ahorrar, distinguir el dinero que necesitaremos pronto del destinado a objetivos más lejanos ayuda a organizar nuestras decisiones.
La mejora económica se nota cuando permite vivir con más estabilidad: pagar los gastos, afrontar una reparación sin recurrir a deuda y ahorrar para un proyecto. Los indicadores nos ayudan a entender qué ocurre en el país. Nuestras cuentas muestran cómo está llegando esa evolución a casa.