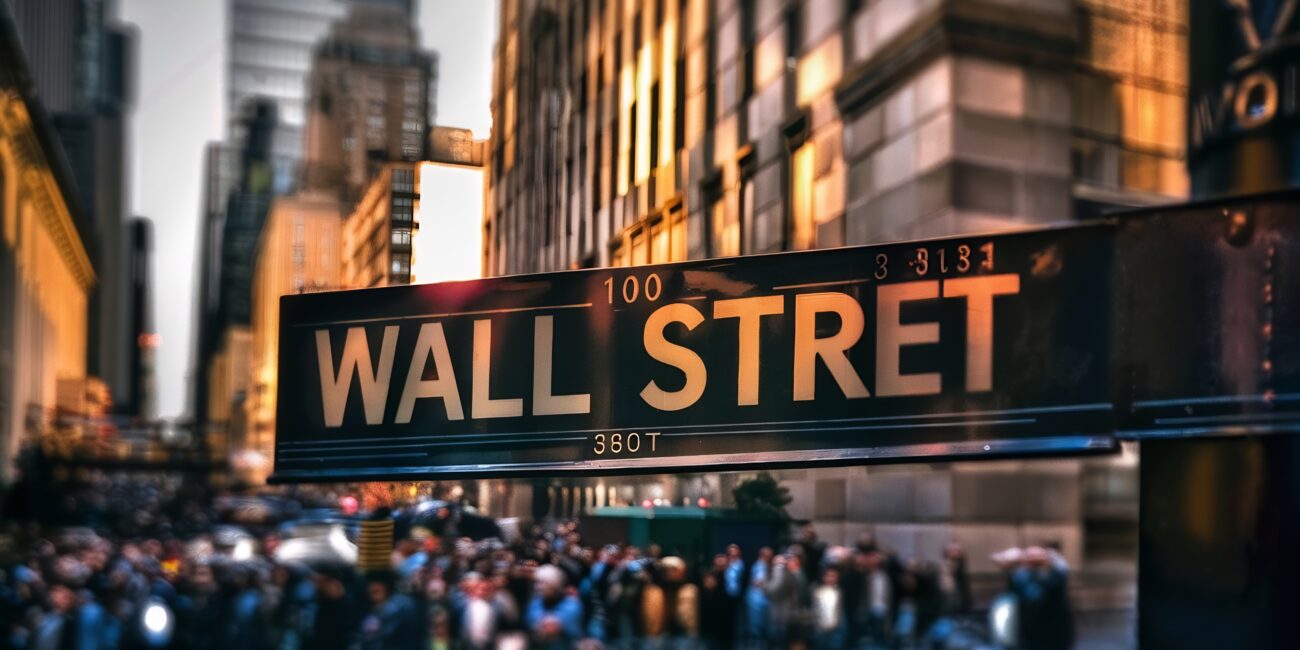
Hoy, Wall Street se asocia con grandes bancos, bolsas internacionales, fondos de inversión y decisiones que pueden mover la economía mundial. Sin embargo, su origen fue mucho más sencillo. Antes de convertirse en símbolo del poder financiero, fue una calle estrecha del sur de Manhattan donde comerciantes, corredores y especuladores empezaron a organizar la compraventa de valores.
El nombre procede de una antigua muralla levantada por los neerlandeses en Nueva Ámsterdam, la ciudad que más tarde se convertiría en Nueva York. Aquella muralla marcaba el límite de la colonia. Con el tiempo desapareció, pero la calle conservó la referencia a la pared, la wall, que acabaría dando nombre a uno de los lugares más conocidos de la historia económica.
El verdadero origen financiero de Wall Street hay que buscarlo después de la independencia de Estados Unidos. El nuevo país tenía que ordenar sus cuentas, pagar las deudas de la guerra y convencer a los inversores de que sus promesas valían algo. Para una nación recién nacida, la confianza era casi tan importante como el dinero. Sin ella, la deuda pública no podía funcionar, los bancos no podían crecer y los proyectos del país tenían difícil financiación.
En ese escenario aparece Alexander Hamilton, primer secretario del Tesoro. Su objetivo era construir un sistema financiero creíble. Quería que la deuda del Estado no se viera como un problema sin resolver, sino como un activo que pudiera comprarse y venderse. Esa idea fue decisiva, porque convirtió los títulos de deuda pública en una pieza central del nuevo mercado financiero.
Al principio, Wall Street no negociaba acciones de grandes compañías industriales ni de gigantes tecnológicos. Lo que circulaba eran valores mucho más básicos: deuda pública, acciones bancarias y títulos relacionados con una economía todavía en construcción. Cada operación era una apuesta por el futuro del país, pero también un riesgo en un mercado con pocas normas y mucha información desigual.
Los corredores no trabajaban en edificios imponentes. Se reunían en cafés, calles cercanas al puerto y lugares donde coincidían comerciantes, banqueros y hombres de negocios. Uno de los puntos más conocidos fue el Tontine Coffee House, un espacio donde se hablaba de precios, se cerraban acuerdos y corrían rumores. El ambiente podía ser dinámico, pero también peligroso cuando la confianza dependía demasiado de la reputación personal y de la suerte.
Esa fragilidad se hizo evidente en 1792 cuando Estados Unidos sufrió una de sus primeras crisis financieras. William Duer, antiguo funcionario y especulador, se endeudó para apostar por valores públicos y acciones bancarias. Sus operaciones empezaron a fallar y el miedo se extendió entre los inversores. Los precios cayeron, algunos bancos sufrieron retiradas de fondos y el mercado quedó al borde del pánico (Narron & Skeie, 2014).
La crisis no duró mucho, pero ayudó a entender que un mercado financiero puede aportar al crecimiento de una economía, pero también puede desestabilizarla si se apoya en rumores, deuda excesiva y confianza mal entendida. Hamilton intervino para contener el problema y sostener el crédito. Aquel episodio anticipó una idea que hoy en día sigue siendo fundamental: cuando el sistema financiero tiembla, el problema no está solo en los números, sino en la confianza de quienes participan en él.
Pocas semanas después llegó el momento que suele considerarse el nacimiento de la Bolsa de Nueva York. El 17 de mayo de 1792, veinticuatro corredores y comerciantes firmaron el Buttonwood Agreement. La tradición cuenta que lo hicieron bajo un árbol, un buttonwood tree, cerca de Wall Street. La imagen tiene algo de leyenda, pero el acuerdo fue real. Los firmantes se comprometieron a negociar entre ellos, fijar comisiones y establecer unas condiciones comunes para la compraventa de valores (Library of Congress, s. f.).
No fue la inauguración de un gran edificio ni el nacimiento inmediato de una institución moderna. Fue algo más simple: un grupo de intermediarios entendió que el mercado necesitaba normas compartidas para funcionar. Para comprar, vender e invertir no basta con tener dinero, sino que también hace falta saber que los demás aceptan unas reglas mínimas.
Durante los años siguientes, la actividad fue creciendo y se volvió más organizada. Las reuniones informales dieron paso a estructuras más estables. En 1817 se creó la New York Stock & Exchange Board, antecedente directo de la actual Bolsa de Nueva York. A partir de entonces, las operaciones comenzaron a regularse con mayor detalle y la figura del corredor ganó profesionalidad.
La imagen de aquella primera Bolsa estaba muy lejos de las pantallas actuales, los algoritmos y las operaciones electrónicas. Era un mercado presencial, ruidoso y basado en la palabra donde los intermediarios escuchaban los valores disponibles, lanzaban ofertas y cerraban acuerdos en un entorno donde la reputación seguía siendo fundamental.
A medida que Estados Unidos se expandía, Wall Street ganó importancia. El país necesitaba financiar carreteras, canales, puentes, bancos, aseguradoras, fábricas y, más tarde, ferrocarriles. Esa calle se convirtió en un punto de encuentro entre quienes buscaban capital y quienes querían invertir.
Por eso, Wall Street no nació únicamente como un lugar de especulación, aunque la especulación estuvo presente desde el principio. Nació porque una economía joven necesitaba canalizar ahorro, organizar la inversión y dar liquidez a los activos financieros. Su historia combina ambición, riesgo, innovación y crisis.
En definitiva, Wall Street nació de una necesidad muy concreta: poner orden donde había dinero, deuda, riesgo y oportunidades. Primero fue una calle marcada por una antigua muralla. Después, un mercado de comerciantes y corredores. Más tarde, una Bolsa. Y finalmente, uno de los grandes símbolos de la economía mundial.
Bibliografía
Library of Congress. (s. f.). Wall Street and the stock exchanges: Historical resources. Library of Congress.
Narron, J., & Skeie, D. (2014, 9 de mayo). Crisis chronicles: Central bank crisis management during Wall Street’s first crash (1792). Federal Reserve Bank of New York, Liberty Street Economics.